Crise de la dette, qui paiera les pots cassés ? Cette bombe à fragmentation qui guette la France
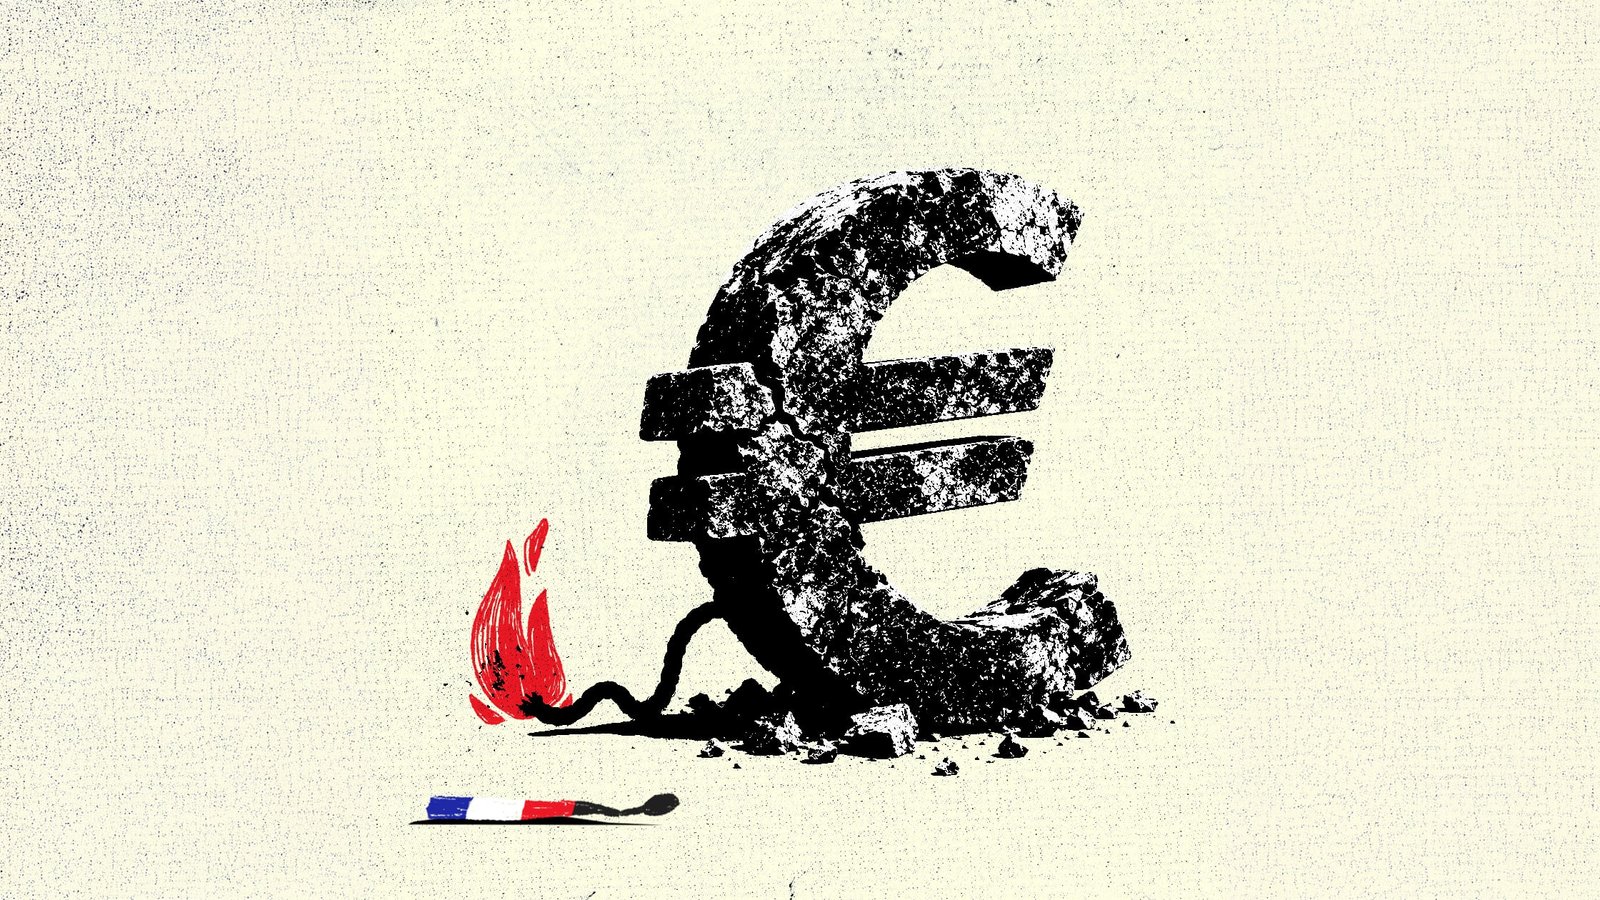
« Un message à tous ceux qui sont en campagne présidentielle. Ne mettez pas de l’huile sur le feu ». L’alerte a été lancée par Olivier Blanchard, en fin de semaine dernière, sur le réseau social X, alors que le taux d’intérêt des obligations de l’Etat français (OAT) à dix ans flirtait avec les 5 %. L’ancien chef économiste du FMI sait de quoi il parle. Il occupait ce poste, de 2008 à 2015, quand la tempête financière a frappé les Etats-Unis puis la zone euro. « Mais les taux s’envolent partout dans le monde ! », répondent les autruches. Certes, la guerre en Iran déclenchée par Donald Trump en début d’année et la paralysie du stratégique détroit d’Ormuz ont bouleversé la donne internationale. Le mécanisme est connu : en entravant la production et le transport du pétrole de la région, le conflit a propulsé le prix du baril au-dessus de 100 dollars, alimentant l’inflation. Les investisseurs, anticipant un durcissement monétaire pour contrer cette hausse des prix, exigent des rendements plus élevés. Aux Etats-Unis, les bons du Trésor à dix ans sont désormais rémunérés autour de 5,3 %. Même au Japon, le seuil des 3 % a été franchi.
Dans ce contexte planétaire tendu, l’exception française n’en reste pas moins criante. Preuve en est le fossé qui se creuse avec le Bund de la rigoureuse Allemagne, véritable baromètre de la crédibilité d’un Etat face à ses créanciers. Le 2 octobre, au lendemain de la présentation du projet de loi de finances 2027 par le gouvernement Lecornu, l’écart de taux entre Paris et Berlin – le spread – a culminé à 159 points de base, un niveau inédit depuis 2011. Avant la dissolution de juin 2024, il était inférieur à 50…
Signe de défiance
Davantage encore que l’OAT à dix ans, c’est bien cet indicateur que les spécialistes surveillent comme le lait sur le feu. « Toucher les 200 points de base serait un signe de défiance très forte vis-à-vis de la France, prévient le stratégiste d’ING Vincent Juvyns. Les marchés s’inquiètent de l’incapacité supposée du gouvernement à prendre des mesures pour enrayer la dynamique ». Un scepticisme compréhensible. Depuis plus de cinquante ans, aucun budget à l’équilibre n’a été voté. La suspension, il y a un an, de l’indispensable réforme des retraites de 2023, a laissé des traces. « Historiquement, la hausse de l’endettement a toujours servi à financer des dépenses extraordinaires : guerres, pandémies… Or, la France vit depuis les années 1970 une situation inédite. Un endettement permanent en temps de paix », souligne Maxime Menuet, professeur d’économie à l’université Côte d’Azur.
La course à l’Elysée, surtout, vient perturber un jeu déjà grippé par une Assemblée nationale trop fragmentée pour agir. Fin août, autant dire une éternité – l’OAT était encore inférieur à 4 % -, le Medef organisait un débat pour confronter les vues de sept candidats sur l’économie. « Personne n’a promis des larmes et de la sueur. Il n’y a eu aucun discours de rupture, déplore Andrzej Kawalec, directeur général du gestionnaire d’actifs français Moneta AM. On n’a pourtant pas besoin de sang, simplement d’un effort partagé par tous ». Pendant ce temps, la facture de la dette n’en finit pas de gonfler : en 2027, l’Etat versera plus de 90 milliards d’euros d’intérêts à ses prêteurs, davantage que l’enveloppe consacrée à l’Education, d’ordinaire premier poste du budget.
Un boulet pour les comptes publics. Les ambitions de réduction du déficit, caressée un temps par le gouvernement, ont fait long feu. Il devrait remonter à 5,4 % cette année pour refluer vers 5 % en 2027. Dans ces conditions, difficile de croire au retour sous le seuil des 3 % promis à Bruxelles à l’horizon 2029. L’Europe a fait montre jusqu’ici d’une incroyable complaisance face aux sorties de route françaises, alors que Paris explosait les compteurs. A 119 %, le ratio de dette sur PIB est deux fois supérieur au critère de Maastricht. Interrogé sur les raisons de cette clémence, le luxembourgeois Jean-Claude Juncker, alors président de la Commission européenne, avait répondu de manière lapidaire en 2016 : « Parce que c’est la France ». En clair, un pays puissant et influent peut se permettre de déraper parce qu’il est invraisemblable qu’il fasse faillite. Cet aveuglement n’a fait que nourrir le laxisme hexagonal. Depuis le drame grec en 2010, les outils dont dispose la Banque centrale européenne (BCE) pour gérer une crise de la dette dans un des 21 Etats membres de la zone euro ont été renforcés. L’inaction n’en est pas moins périlleuse. Si la France échoue à donner des gages budgétaires dans les semaines qui viennent, les tensions politiques mèneront à coup sûr la monnaie unique, une fois de plus, au bord de l’abîme.

Une intervention de la BCE très incertaine
Pour maîtriser l’incendie, certains s’en remettent à l’extincteur de Francfort. Mais « pourquoi les gouvernements de pays ayant fait des réformes difficiles avant la France – l’Italie, la Grèce, le Portugal, l’Espagne, l’Irlande – devraient-ils permettre à la BCE de faire un cadeau à un seul pays, jetant ainsi le discrédit sur l’euro, tout en épargnant à la France des efforts trop longtemps différés ? », s’emportait le mois dernier, dans les colonnes de L’Express, l’ancien premier ministre italien Mario Monti. Paris doit se retrousser les manches. D’ailleurs, « une aide de la Banque centrale européenne, dans le cadre du programme TPI [NDLR : Transmission protection instrument, soit l’achat de titres en vue de détendre les taux souverains du pays visé], est conditionnée à la réalisation de réformes, rappelle Vincent Juvyns. Il faut d’abord un budget et des mesures crédibles. La BCE n’interviendra que dans un second temps, si les marchés continuent de sanctionner la France par un spread injustifié au regard des politiques engagées. »
Pour l’heure, le papier français trouve encore preneur. « Lors de la dernière adjudication de l’Agence France Trésor, le 1er octobre, pour un montant de 12 milliards d’euros, la demande a été deux à trois fois supérieure à l’offre, fait valoir Maxime Menuet. Si l’appétit des investisseurs se tarissait, ce serait un vrai signal d’alerte. Il faudrait alors servir un rendement encore plus élevé, ou faire intervenir la BCE comme prêteur en dernier ressort ». Sombre augure : les grands acheteurs d’OAT, comme les assureurs hexagonaux, prennent leur distance avec le mauvais élève de l’union monétaire. « Pour répondre aux contraintes réglementaires, ils doivent détenir de l’obligataire souverain en zone euro. Qu’ont-ils fait depuis quelques mois ? Ils ont délesté leur poche française et acheté du papier italien ou espagnol », observe Christopher Dembik, conseiller en stratégie d’investissement chez Pictet AM. Le scepticisme s’étend au-delà du marché du crédit. Les sociétés de gestion diversifient aussi leur portefeuille d’actions pour diluer le risque France.
« A mon avis, on peut aller encore très loin avant une action de la BCE, poursuit Christopher Dembik, car contrairement à la situation de 2011-2012, le risque de contagion aux autres pays est moindre », ajoute l’expert de Pictet AM. Au fond de la piscine, saura-t-on donner le coup de pied pour remonter à la surface ? Rien n’est moins sûr. Maxime Menuet et l’économiste américain de Berkeley Barry Eichengreen ont passé en revue deux cents ans d’histoire économique mondiale. « Dans la plupart des pays développés, quand la charge de la dette augmente, les gouvernements réagissent en réduisant les dépenses ou en augmentant les impôts… Sauf en France. L’une des explications tient au fait que la dette peut aussi devenir un instrument du pouvoir. Par exemple, quand un exécutif s’attend à perdre les prochaines élections, il peut être incité à s’endetter davantage afin de réduire les marges de manœuvre de son successeur », explique l’universitaire. Autrement dit, une forte polarisation politique peut favoriser un endettement pus élevé.
A cette aune, la France n’est pas sortie de l’ornière. Qui va payer les pots cassés ? L’Express a fait le tour des meilleurs spécialistes de la question pour identifier les victimes probables de la catastrophe financière qui se profile à l’horizon. Réponses ? Les pauvres, les jeunes, les services publics, les entreprises, les épargnants… Une bombe à fragmentation.

Laisser un commentaire