Fabrice Lenglart, directeur général de l’Insee : « La crise du pouvoir d’achat que nous vivons n’est pas inédite »
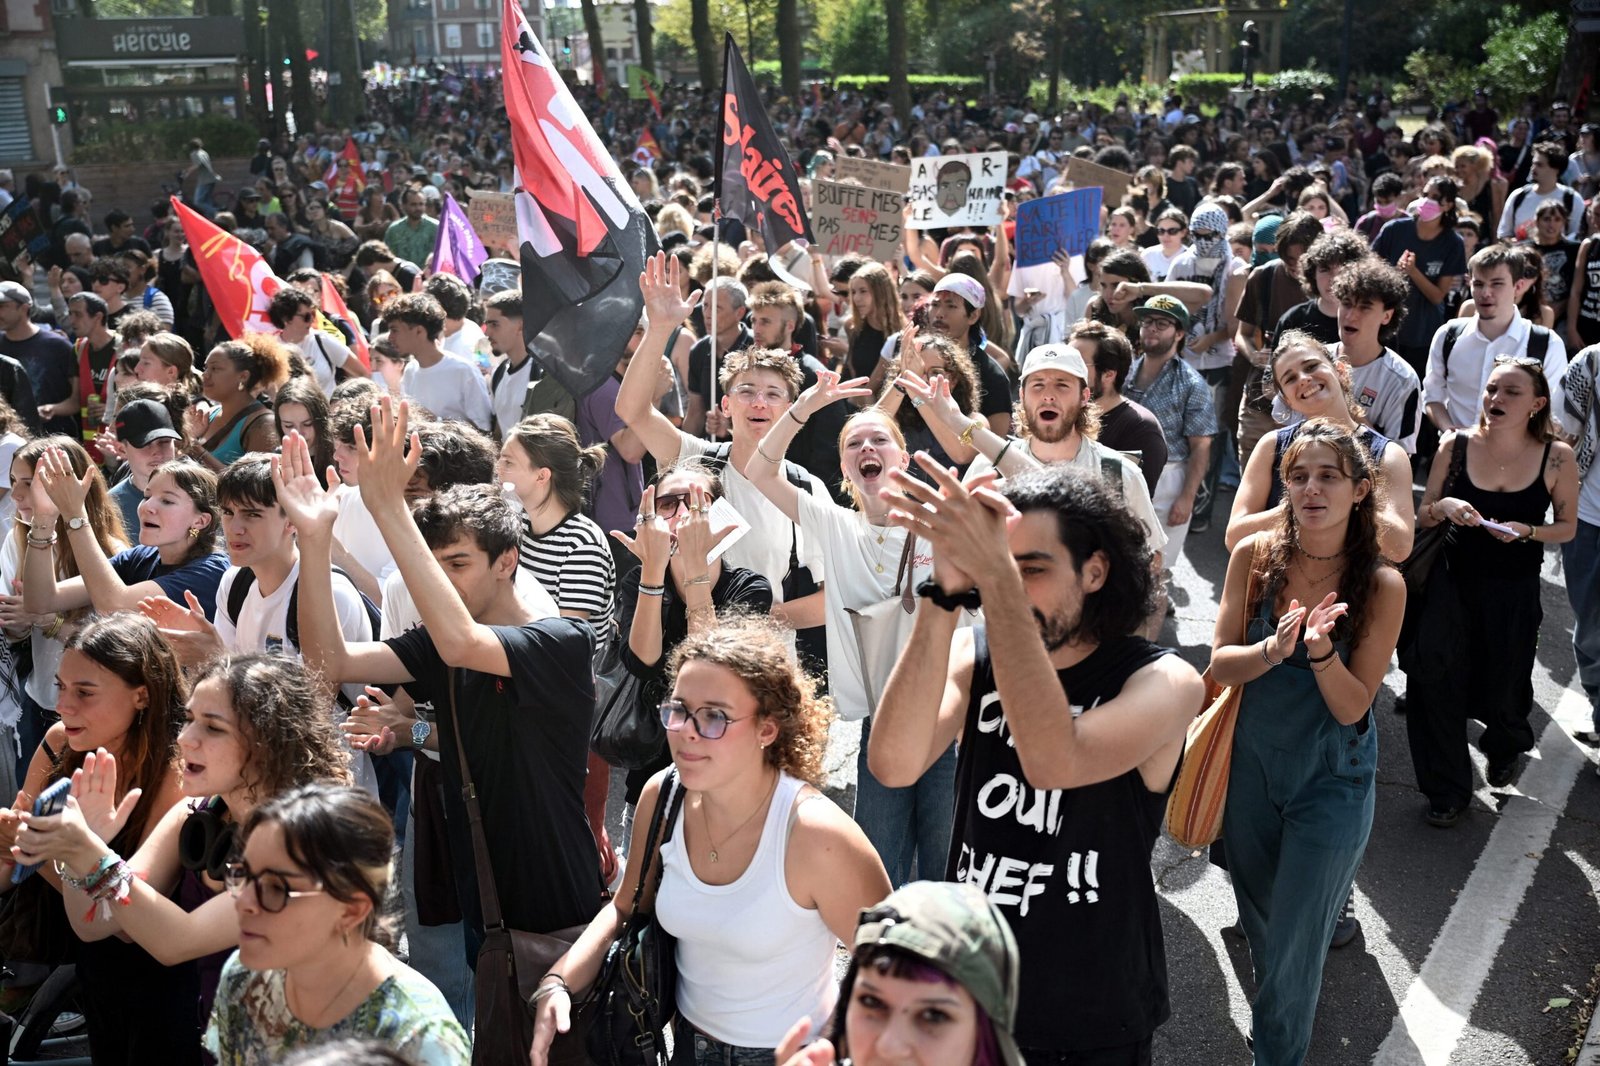
Il y a la colère de la rue et la froideur des statistiques publiques. Pour la deuxième année consécutive, le pouvoir d’achat des Français devrait reculer en 2026 alors que la flambée des prix de l’essence grève les revenus et que le marché de l’emploi fait du surplace. L’année 2027 s’annonce sombre, d’autant que l’Etat n’a plus les moyens de sortir son carnet de chèques pour calmer la fronde sociale comme lors de la crise des gilets jaunes.
Pour L’Express, Fabrice Lenglart, le directeur général de l’Insee l’Institut national de la statistique et des études économiques -, sort de sa réserve habituelle pour mettre en perspective les derniers chiffres. Avec un enseignement : nous sommes sur un long chemin de ralentissement du pouvoir d’achat, qui ne date pas de 2026. Un freinage qui renvoie au débat sur le « travailler plus », thème phare de cette campagne.
L’Express : La question du pouvoir d’achat est au cœur des revendications depuis maintenant un mois. Confirmez-vous une nouvelle baisse en 2026, après celle de 2025 ?
Fabrice Lenglart : Il faut d’abord préciser ce que l’on entend par pouvoir d’achat. Il faut distinguer le pouvoir d’achat comme grandeur macroéconomique, qui consiste à comparer l’évolution du revenu disponible de l’ensemble des ménages en France avec la progression des prix. Et le pouvoir d’achat par unité de consommation, qui ramène cette grandeur macroéconomique à un niveau individuel, en tenant compte de la taille et de la composition des ménages résidents. Les chiffres diffèrent évidemment.
Ce qu’il faut retenir, c’est que ce pouvoir d’achat par unité de consommation a reculé de 0,7 % en 2025, et qu’il va sans doute encore diminuer en 2026. Début septembre, nous anticipions une baisse de 0,7 %. Depuis, nous avons obtenu de nouvelles informations venant de la direction générale des Finances publiques et de la direction du Trésor concernant les recettes d’impôts sur le revenu, qui seraient un peu moins dynamiques que l’Insee le prévoyait. Ce qui signifie que nous avons peut-être été un peu trop pessimistes. Cela étant, ce pouvoir d’achat par unité de consommation devrait diminuer, disons, de quelques dixièmes de points cette année.
Deux années consécutives de recul du pouvoir d’achat donc : la situation est-elle inédite ?
Je voudrais d’abord prendre de la hauteur et regarder les évolutions sur le long terme. Si on raisonne toujours en termes de pouvoir d’achat par unité de consommation, qu’observe-t-on ? Durant les Trente Glorieuses – c’est-à-dire jusqu’au milieu des années 1970 -, il progressait d’à peu près 4,5 % par an. Ensuite, à partir du premier choc pétrolier et jusqu’avant la grande crise financière de 2008-2009, la hausse s’est nettement amenuisée, pour atteindre seulement 1,5 % par an. Et depuis – c’est-à-dire sur les 15 dernières années -, le pouvoir d’achat par unité de consommation n’a crû que de 0,5 % par an en moyenne. Nous sommes donc confrontés à un phénomène tendanciel très fort de ralentissement. Avec, à chaque période, une division par quasiment trois du rythme de sa croissance.
Ensuite, quand on zoome, on s’aperçoit que sa progression a été nulle en 1980 et 1981, en 1992 et 1993, en 2022 et en 2023. Il a diminué en 1983 et 1984, puis en 2011, 2012 et 2013.
Ce que nous vivons n’est donc pas inédit et d’un point de vue historique, nous avons déjà été confrontés à une baisse deux années consécutives. Dans des contextes de conjoncture défavorable comme en 1983-1984, mais aussi dans des contextes de poussée inflationniste comme en 2022-2023.
Aujourd’hui, la dérive inflationniste est-elle la principale cause de ce nouveau choc de pouvoir d’achat ?
Oui, mais seulement pour expliquer la baisse de 2026. Car l’inflation n’explique pas le recul de 2025. L’an passé, c’est la diminution des revenus du patrimoine qui justifie en grande partie la contraction du pouvoir d’achat.
Et pourquoi ?
Par un effet de contrecoup. A l’automne 2024, le gouvernement dans le cadre du projet de loi de finances pour 2025 a annoncé la mise en place de la Contribution différentielle sur les hauts revenus (CDHR), ce qui se traduisait concrètement par un surcroît d’imposition sur le revenu des personnes les plus aisées du pays. Cette annonce a eu pour effet de gonfler les dividendes versés au titre de l’année 2024, très probablement pour échapper à l’augmentation d’impôt prévue en 2025. Par ricochet, l’année suivante, nous avons observé une baisse des revenus du patrimoine assez forte dans nos comptes macroéconomiques. Le recul du pouvoir d’achat en 2025 tient beaucoup à ce phénomène-là. Car, à l’inverse, les salaires dans le secteur privé en termes réels ont augmenté l’an passé, dans un contexte où l’inflation s’était repliée.
En 2026, c’est une autre histoire. La baisse du pouvoir d’achat est liée à la fois à une quasi-stagnation de l’emploi et à une nouvelle dérive de l’inflation.
L’Institut français d’économie (IFE) évalue à 1 200 euros par an la baisse du pouvoir d’achat pour une famille avec deux enfants depuis 2024. Est-ce que vous confirmez cette évaluation ?
Non. Ce chiffre a été estimé en combinant un certain nombre de statistiques publiées par l’Insee, mais en appliquant, je dirais, des règles de calculs qui aboutissent à un diagnostic fragile, voire trompeur. Sans rentrer dans les détails très techniques de ce que je pense être leur calcul, ce chiffrage se veut représentatif d’une famille dont le contour est délibérément précisé pour le rendre plus parlant. Mais aucune information mobilisée pour le construire n’est en réalité centrée sur le seul champ des familles constituées d’un couple avec deux enfants.
En outre, nous tombons ici dans ce qu’un ancien directeur général à l’Insee, Jean-Philippe Cotis, appelait la « dictature de la moyenne ». L’affirmation selon laquelle, en moyenne, une famille de deux enfants aurait perdu 1 200 euros peut donner l’impression que toutes ces familles ont perdu cette somme en l’espace de deux ans. Ce n’est pas le cas. D’autant plus, comme je vous l’ai expliqué, que la baisse du pouvoir d’achat par unité de consommation en 2025 a surtout concerné des ménages qui perçoivent beaucoup de revenus du patrimoine, soit une partie très minoritaire de la population. C’est la raison pour laquelle je ne mettrais pas ce chiffre en avant.
Comment la statistique publique peut-elle intégrer la diversité des situations de vie des Français ? Finalement, la statistique globale de pouvoir d’achat a-t-elle un sens ?
Bien sûr qu’elle en a ! Calculer un pouvoir d’achat pour l’ensemble des ménages, c’est construire une grandeur extrêmement importante pour comprendre l’évolution de la macroéconomie. C’est ce pouvoir d’achat qui va nous permettre d’anticiper comment va évoluer la consommation. Et donc, par le biais d’un ensemble de raisonnements macroéconomiques, de comprendre comment l’activité économique se développe dans le pays. Nous avons besoin de données macroéconomiques. Ces chiffres sont incontournables et ils ont leur utilité. Simplement, il ne faut pas leur faire dire plus qu’ils ne peuvent.
La statistique publique doit continuer évidemment à publier des chiffres macroéconomiques qui sont nécessaires, mais elle doit aller au-delà. Et elle le fait. L’Insee publie des données concernant l’évolution des niveaux de vie moyen et médian en France, par catégories de ménages ; il publie également l’évolution des déciles de niveau de vie. Nous effectuons ce même travail concernant l’évolution des prix. Evidemment, il n’y a absolument aucune raison pour que l’indice des prix à la consommation publié par l’Insee corresponde à « votre » indice des prix, le mien ou celui de n’importe qui, parce que chacun a son propre panier de biens et services consommés, qui diffèrent fortement selon l’âge, selon la composition du ménage, selon le lieu d’habitation.
Justement, quel type de ménages souffre aujourd’hui le plus ?
Nous avons publié récemment une étude sur les ménages en France les plus exposés au prix de l’essence. C’est une étude structurelle qui a nécessité l’appariement de données très détaillées et qui porte sur l’année 2021. Nous montrons que cette année-là, un ménage propriétaire d’une voiture sur dix a dépensé en essence un mois de son revenu disponible annuel. Cette étude révèle également que près de 40 % d’entre eux vivent sous le seuil de pauvreté. Et on voit une surreprésentation de personnes seules, de familles monoparentales, et de personnes sans emploi de moins de 65 ans. Enfin, dans les zones rurales ce n’est plus 10 % des ménages qui consacrent plus d’un mois de revenu à faire leur plein d’essence, mais 13,5 % ! Nous avons essayé récemment d’estimer cette proportion, compte tenu des prix du carburant d’aujourd’hui. Si ces derniers restent à leur niveau actuel pendant un an, c’est près d’un automobiliste sur cinq qui pourrait dépenser plus d’un mois de revenu annuel en essence. Soit le double de 2021.
Comment expliquez-vous le décalage croissant entre le pouvoir d’achat ressenti et le pouvoir d’achat que vous calculez ?
J’hésite à utiliser ce terme de ressenti. Moi, je préfère parler de vécu. Ce décalage tient à de multiples facteurs. D’abord, les ménages sont plus sensibles à certaines évolutions de prix qu’à d’autres, en particulier évidemment les prix des biens et des services du quotidien, ceux qu’ils achètent très régulièrement, l’essence et l’alimentation notamment.
Ensuite, les ménages ont sans doute tendance à sous-pondérer les biens et les services dont les prix reculent. Exemple typique : les ordinateurs… Tout cela peut expliquer une forme de décalage, entre ce que vous appelez le ressenti et la statistique générale. Cet écart-là n’est pas propre à la France. Il s’explique aussi par le poids croissant des dépenses contraintes, ce que j’appelle aussi les dépenses pré-engagées : le logement, les abonnements de téléphonie, les assurances… Ce que nous observons, c’est que le poids des dépenses pré-engagées en France sur une très longue période a effectivement beaucoup crû jusqu’au début des années 2000. Elles étaient de l’ordre de 15 % du revenu dans les années 1960 et elles ont atteint quasiment 30 % au tout début du siècle. Depuis la crise financière de 2008, elles sont relativement stables.
Et pourtant, les prix des logements se sont envolés…
C’est vrai et ce que nous mesurons dans cet indicateur de dépenses pré-engagées, ce sont uniquement les loyers. Or les prix de l’immobilier ont depuis, deux décennies, progressé beaucoup plus vite que les loyers et que les revenus. De même, les prix de l’énergie ne sont pas comptabilisés. Pour avoir une vision plus large de ce que coûte réellement un logement dans le budget des ménages nous calculons un taux d’effort (loyers payés, remboursements d’emprunt immobilier, assurance et impôts fonciers compris, mais net des allocations logement reçues). Si, en moyenne, 16,8 % des revenus sont consacrés au logement, cette part monte à 32 % pour le quart des ménages les plus modestes en France. Une proportion qui explique sans doute en partie la colère actuelle.

Laisser un commentaire